
 Makale
Yeni Yatırım Teşvik Sistemi: 9903 Sayılı Kararın Temel Esasları ve 2026 Tutarları
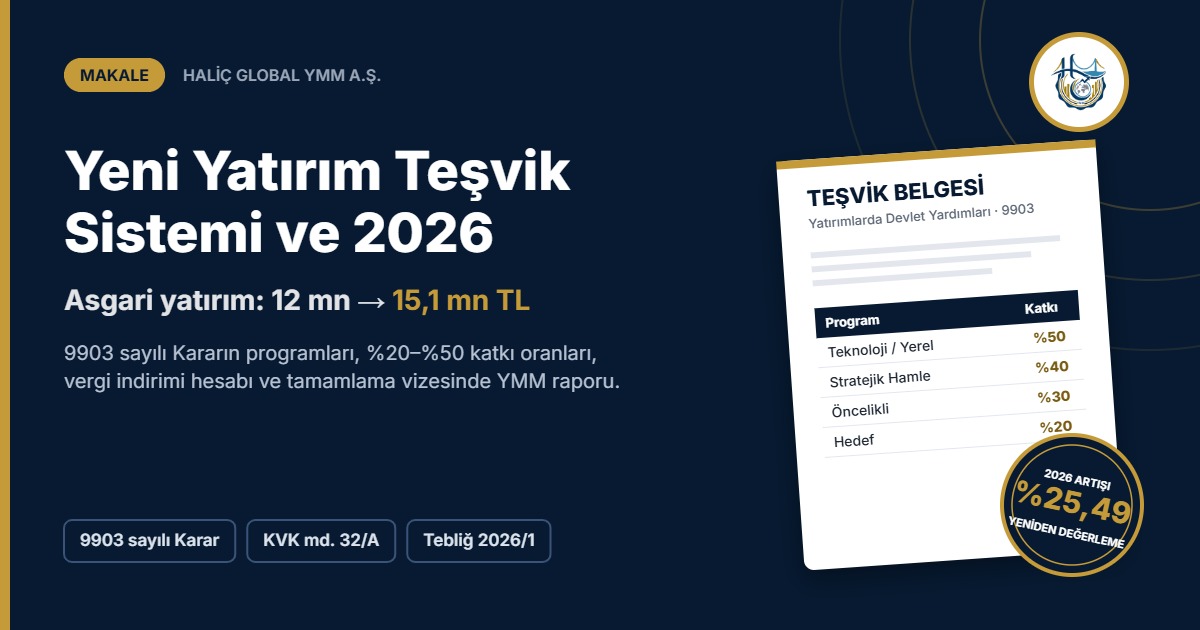
30 Mayıs 2025 tarihli ve 32915 sayılı Resmî Gazete'de yayımlanan 9903 sayılı Yatırımlarda Devlet Yardımları Hakkında Karar ile yatırım teşvik sistemi Türkiye Yüzyılı Kalkınma Hamlesi, Sektörel Teşvik Sistemi ve bölgesel teşvikler olmak üzere üç ana eksen üzerinde yeniden kurulmuştur. Kararda yer alan Türk lirası tutarlar her yıl yeniden değerleme oranında güncellenmekte olup 1 Ocak 2026 tarihinden itibaren 1. ve 2. bölgelerde asgari sabit yatırım tutarı 15.100.000 TL, diğer bölgelerde 7.500.000 TL olarak uygulanmaktadır. 2026/1 sayılı Tebliğ ile tamamlama vizesinde Yeminli Mali Müşavir raporuna ilişkin ek de yenilenmiştir.
1. Giriş
Yatırım teşvik belgesi, makine ve teçhizat alımında gümrük vergisi ve KDV yükünü ortadan kaldırmakta, yatırımdan elde edilen kazancın indirimli oranda vergilendirilmesine imkân vermekte ve istihdam maliyetini azaltmaktadır. Bu nedenle sanayi, enerji, turizm ve hizmet alanlarında yatırım planlayan işletmelerin büyük bölümünü doğrudan ilgilendirmektedir.
2012/3305 sayılı Karar ve 2018/11201 sayılı Cazibe Merkezleri Kararı, 9903 sayılı Karar ile yürürlükten kaldırılmıştır (md. 34). Yeni Karar kapsamında 31.12.2030 tarihine kadar yapılacak teşvik belgesi müracaatları değerlendirilmektedir (md. 5/5).
- Yeni sistemde hangi programlar ve destek unsurları yer almaktadır?
- 2026 yılında asgari yatırım tutarları ve destek üst sınırları nedir?
- Vergi indirimi nasıl hesaplanmakta ve kazanca nasıl yansımaktadır?
- Tamamlama vizesinde hangi yükümlülükler bulunmaktadır?
2. Mevzuat çerçevesi
| Düzenleme | Resmî Gazete | Konu |
|---|---|---|
| 9903 sayılı Cumhurbaşkanı Kararı | 30.05.2025 / 32915 | Teşvik sistemleri, destek unsurları, bölgeler ve şartlar |
| Uygulama Tebliği (No: 2025/1) | 21.06.2025 / 32933 | Müracaat, belge düzenleme, revize ve tamamlama vizesi usulleri |
| Değişiklik Tebliği (No: 2026/1) | 09.04.2026 / 33219 | Tamamlama vizesinde YMM raporu (EK-4 ve EK-5) |
| 5520 sayılı KVK md. 32/A | — | İndirimli kurumlar vergisi (vergi indirimi desteğinin dayanağı) |
| 3065 sayılı KDVK md. 13/d | — | Teşvik belgeli makine ve teçhizat teslimlerinde KDV istisnası |
| 5510 sayılı Kanun ek md. 2 | — | Sigorta primi işveren hissesi desteğinin dayanağı |
Karar ekinde (EK-2) iller sosyo-ekonomik gelişmişlik düzeyine göre altı bölgeye ayrılmıştır (md. 3). Bölge numarası yükseldikçe sigorta primi desteklerinin süresi ve kapsamı genişlemektedir.
3. Teşvik sistemleri ve destek unsurları
Türkiye Yüzyılı Kalkınma Hamlesi; Teknoloji Hamlesi, Yerel Kalkınma Hamlesi ve Stratejik Hamle programlarından oluşmaktadır. Bu programlarda gümrük vergisi muafiyeti, KDV istisnası, vergi indirimi, faiz veya kâr payı desteği, makine desteği ve yatırım yeri tahsisi sağlanmaktadır (md. 4/2). Sektörel Teşvik Sistemi ise Öncelikli Yatırımlar ve Hedef Yatırımlardan oluşmakta; makine desteği bu sistemde yer almamaktadır (md. 4/3). Sigorta primi işveren hissesi desteği ve 6. bölgede sigorta primi desteği bölgesel teşvik olarak her iki sistemde uygulanmaktadır (md. 4/4).
| Program / sistem | Yatırıma katkı oranı (md. 20) | Faiz/kâr payı desteği (md. 15) | Makine desteği (md. 16) |
|---|---|---|---|
| Teknoloji Hamlesi / Yerel Kalkınma | %50 | Repo oranının %40'ı (en fazla 20 puan) | Var |
| Stratejik Hamle | %40 | Repo oranının %30'u (en fazla 15 puan) | Var |
| Öncelikli Yatırımlar | %30 | Repo oranının %25'i (en fazla 12,5 puan) | Yok |
| Hedef Yatırımlar | %20 | Yalnız 4, 5 ve 6. bölgelerde, repo oranının %25'i | Yok |
Birim fiyatı asgari tutarın üzerindeki makine ve teçhizat bedelinin %25'i bütçeden karşılanmaktadır; destek sabit yatırımın %15'ini aşamamaktadır. Makine desteği alan yatırımlara faiz desteği verilmemektedir.
İşveren hissesinin 6. bölgede tamamı, diğer bölgelerde %50'si karşılanmaktadır (md. 18/1-b). Süre Kalkınma Hamlesi'nde 6. bölgede 12, diğer bölgelerde 8 yıldır; bölgesel uygulamada 1. bölgede destek bulunmamakta, 2. bölgede 1 yıldan 6. bölgede 12 yıla kadar uzamaktadır (md. 18/2-3).
İstanbul'da gerçekleştirilecek Hedef Yatırımlar vergi indirimi desteğinden yararlanamamaktadır (md. 10/2). Ayrıca vergi indirimi öngörülmeyen yatırımlara ve elektrik üretimi yatırımlarına yatırım yeri tahsisi yapılmamaktadır.
4. 2026 yılı tutarları
Kararda ve eklerinde yer alan Türk lirası tutarlar, bir önceki yıla ilişkin yeniden değerleme oranı dikkate alınarak her takvim yılı başından geçerli olmak üzere güncellenmektedir (md. 5/10; yeniden değerleme oranının tanımı md. 2/1-s, VUK mük. md. 298/B). 2025 yılı yeniden değerleme oranı 585 Sıra No.lu VUK Genel Tebliği ile %25,49 olarak ilan edilmiştir (RG 27.11.2025 / 33090).
| Kalem | 2025 | 2026 |
|---|---|---|
| Asgari sabit yatırım – 1. ve 2. bölge | 12.000.000 TL | 15.100.000 TL |
| Asgari sabit yatırım – 3–6. bölgeler | 6.000.000 TL | 7.500.000 TL |
| Finansal kiralama (şirket başına asgari) | 3.000.000 TL | 3.800.000 TL |
| Makine desteği – asgari birim fiyat | 2.000.000 TL | 2.500.000 TL |
| Faiz ve makine desteği üst sınırı – Teknoloji / Yerel Kalkınma | 240.000.000 TL | 301.000.000 TL |
| Faiz ve makine desteği üst sınırı – Stratejik Hamle | 180.000.000 TL | 226.000.000 TL |
| Faiz desteği üst sınırı – Öncelikli Yatırımlar | 24.000.000 TL | 30.100.000 TL |
| Faiz desteği üst sınırı – Hedef Yatırımlar | 12.000.000 TL | 15.100.000 TL |
Dikkat: Güncellenmiş tutarlar 01.01.2026 tarihinden itibaren yapılan yeni teşvik belgesi müracaatlarına uygulanmaktadır. 2027 yılı tutarları, 2026 yılı yeniden değerleme oranının ilanından sonra yeniden belirlenecektir; tutarların müracaat tarihinde Bakanlık duyurularından teyit edilmesi gerekmektedir.
5. Vergi indirimi ve uygulama örneği
Vergi indirimi desteğinde kurumlar veya gelir vergisi, KVK md. 32/A uyarınca yatırıma katkı tutarına ulaşılıncaya kadar %60 indirimli uygulanmaktadır (Karar md. 20/1). Yatırımcı, yatırım döneminde diğer faaliyetlerinden elde ettiği kazançlara da yatırıma katkı tutarının %50'sini geçmemek üzere indirimli oran uygulayabilmektedir (md. 20/2). Arazi, arsa, gayri maddi haklar, yedek parça ve amortismana tabi olmayan harcamalar katkı tutarının hesabına dahil edilmemektedir (md. 20/3).
4. bölgede, Hedef Yatırımlar kapsamında 50.000.000 TL sabit yatırım; kurumlar vergisi oranı %25 (KVK md. 32/1).
Yatırıma katkı tutarı 10.000.000 TL; indirimli oran %10. Katkı tutarı, yatırımdan elde edilecek yaklaşık 66,7 milyon TL kazanç üzerinden tükenmektedir.
| Adım | Hesaplama | Tutar / oran |
|---|---|---|
| 1. Yatırıma katkı tutarı | 50.000.000 × %20 | 10.000.000 TL |
| 2. İndirimli vergi oranı | %25 × (1 − %60) | %10 |
| 3. Kazanç başına vergi avantajı | %25 − %10 | %15 |
| 4. Katkının tükendiği kazanç | 10.000.000 / %15 | 66.666.667 TL |
| 5. Diğer faaliyet kazancına kullanılabilecek azami katkı | 10.000.000 × %50 | 5.000.000 TL |
Örnek, yalnız vergi indirimi desteğinin işleyişini göstermek amacıyla basitleştirilmiştir. Kullanılan toplam destek tutarı (KDV istisnası, gümrük vergisi muafiyeti, vergi indirimi, faiz ve makine desteği), yeniden değerleme oranı ile hesaplanan gerçekleşen sabit yatırım tutarını aşamamaktadır (md. 5/14).
6. Süre, tamamlama vizesi ve YMM raporu
Yatırımın başlangıç tarihi teşvik belgesi için Bakanlığa müracaat tarihidir. Yatırım süresi belgede belirlenmekte, gerekli hallerde ilk sürenin yarısı kadar ek süre verilebilmektedir. Süre veya ek sürenin bitiminden itibaren üç ay içinde tamamlama vizesi müracaatının yapılması gerekmektedir (md. 29/5).
09.04.2026 tarihli 2026/1 sayılı Tebliğ ile 2025/1 sayılı Tebliğin EK-4'ünde tamamlama vizesi için istenen belgelerin 8 numaralı bendi değiştirilmiş ve EK-5'te yer alan Yeminli Mali Müşavir raporu formatı yenilenmiştir. Yeni düzenleme, elektrik üretimi yatırımları hariç tüm yatırım konularında ve önceki kararlar kapsamında düzenlenen belgelerde de uygulanmakta; raporun hangi hallerde aranacağı Genel Müdürlükçe belirlenmektedir.
Dikkat: Tamamlama vizesinin süresinde yapılmaması veya belge şartlarına aykırılık hâlinde yararlanılan desteklerin Kararın müeyyide hükmü çerçevesinde geri alınması söz konusu olabilmektedir (md. 32). Sabit kıymetlerin satışı, kiralanması ve yatırım yeri değişikliği de Kararın özel hükümlerine tabidir (md. 26–28).
7. Kontrol listesi
Müracaat
- Yatırımın bölgesinin ve programının belirlenmesi
- 2026 asgari tutarının ve İstanbul istisnasının kontrolü
- 31.12.2030 müracaat sınırının dikkate alınması
Yatırım dönemi
- KDV istisnalı alımların belge listesiyle eşleştirilmesi
- Katkı tutarının ve kullanılan kısmın kayden izlenmesi
- İlave istihdam ve SGK bildirimlerinin süresinde yapılması
Kapanış
- Yatırım süresinin ve ek süre ihtiyacının izlenmesi
- Üç aylık tamamlama vizesi süresine uyulması
- EK-5 formatında YMM raporunun hazırlanması
8. Sonuç
9903 sayılı Karar, desteklerin yoğunluğunu yatırımın programına ve bölgesine göre farklılaştırmakta; vergi indiriminde katkı oranları %20 ile %50 arasında değişmektedir. 2026 yılında asgari yatırım ve destek üst sınırları yaklaşık %25,49 oranında artırılmıştır.
Teşvik avantajlarının korunabilmesi için yatırım planlamasının müracaattan önce yapılması, yatırım döneminde katkı tutarının ve istisnalı alımların kayden izlenmesi ve tamamlama vizesi sürecinin YMM raporu ile birlikte süresinde tamamlanması önerilmektedir.
Yatırım teşvik belgesi müracaatı, yatırım dönemi takibi ve tamamlama vizesi YMM raporu süreçlerinizin değerlendirilmesi için lütfen ön görüşme talep ediniz.
Ücretsiz Ön GörüşmeYasal Uyarı: Bu makalede yer alan bilgiler yalnızca genel bilgilendirme amaçlıdır ve profesyonel vergi, hukuk veya muhasebe tavsiyesi teşkil etmez. Bu içerikteki bilgilere dayanılarak yapılan işlemlerden doğabilecek zararlardan yazar veya şirketimiz sorumlu tutulamaz.


