
Üretim Kazancında %12,5 Kurumlar Vergisi: Tebliğ Örnekleriyle Hesaplama
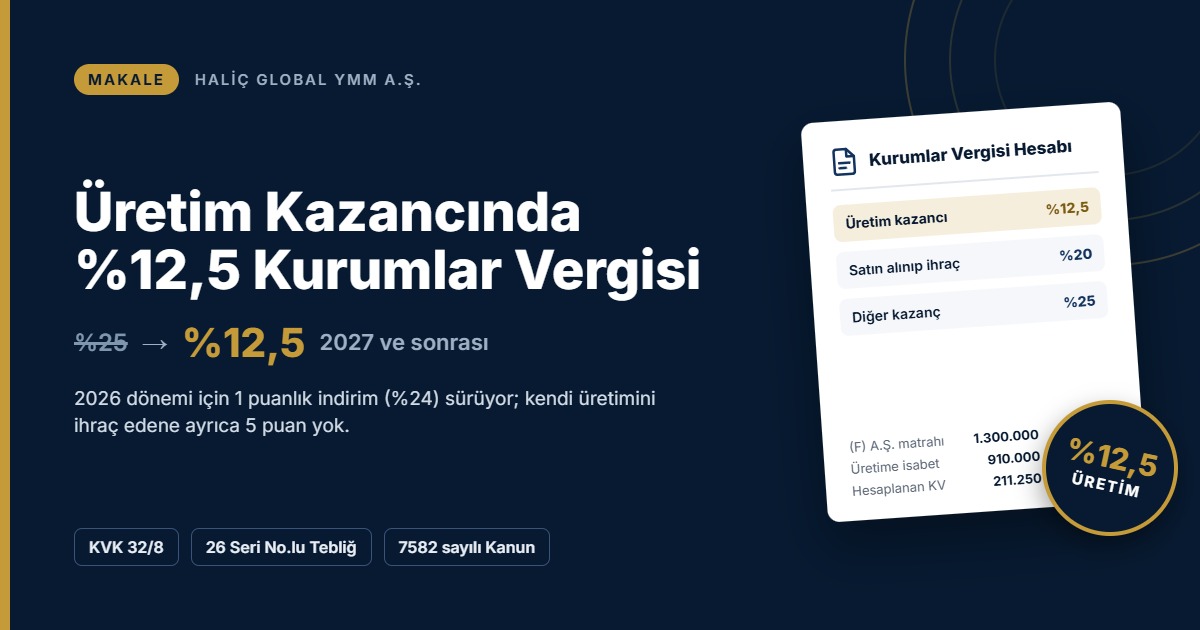
7582 sayılı Kanunla sanayi sicil belgeli ve fiilen üretim yapan kurumlar ile zirai üretim yapan kurumların münhasıran üretimden elde ettikleri kazançlara 2027 ve izleyen dönemlerde %12,5 kurumlar vergisi uygulanacak. 2026 dönemi için mevcut 1 puanlık indirim (%24) sürüyor. 26 Seri No.lu Tebliğe göre indirimli matrah, kurumlar vergisi matrahının "üretim kazancı / ticari bilanço kârı" oranıyla çarpılarak bulunuyor; kendi ürettiği malı ihraç eden kurum ise aynı kazanç için ayrıca 5 puanlık ihracat indirimi kullanamıyor.
1. Ne değişti?
Kurumlar Vergisi Kanunu'nun (KVK) 32'nci maddesine 7582 sayılı Kanunun 8'inci maddesiyle eklenen sekizinci fıkra, üretim kazancına uygulanan indirimi 1 puandan 12,5 puana çıkarıyor. Kanun 4 Haziran 2026 tarihli Resmî Gazete'de yayımlandı. Uygulamanın usul ve esasları ise 4 Temmuz 2026 tarihli ve 33300 sayılı Resmî Gazete'de yayımlanan 26 Seri No.lu Kurumlar Vergisi Genel Tebliği ile 1 Seri No.lu Tebliğin 32.1.2 bölümüne işlendi.
Düzenleme yalnızca oranı değiştirmiyor. Tebliğ, üretim kazancının diğer kazançlardan nasıl ayrılacağını, birden fazla üretim faaliyeti olan kurumlarda kâr ve zararların nasıl birleştirileceğini ve ihracat ile halka arz indirimlerinin hangi sırayla uygulanacağını da açıklıyor. Bu yazı, Tebliğin yaklaşımını örneklerle adım adım ele alıyor.
- 2026 yılı kazançlarına hangi oran uygulanacak?
- Üretim kazancı ile ticari kazanç bir aradayken indirimli matrah nasıl ayrılır?
- Kendi ürettiği malı ihraç eden kurum 12,5 ve 5 puanı birlikte kullanabilir mi?
- Zirai üretim, fason üretim ve yazılım faaliyetleri kapsamda mı?
2. Oranlar ve yürürlük
Genel kurumlar vergisi oranı %25'tir. Aşağıdaki tablo, üretim ve ihracat kazançlarına 2027'den itibaren uygulanacak oranları özetliyor.
| Kazanç türü | 2027 ve sonrası | Dayanak ve not |
|---|---|---|
| Genel kurum kazancı | %25 | KVK 32/1 |
| Sanayi sicil belgeli, fiilen yapılan üretimden kazanç | %12,5 | KVK 32/8. 2026 dönemi için 1 puan indirim (%24) devam ediyor |
| Zirai üretimden kazanç | %12,5 | KVK 32/8. Sanayi sicil belgesi aranmaz; Tarım ve Orman Bakanlığı belgesi gerekir |
| Kurumun üretmediği malların ihracından kazanç | %20 | KVK 32/7, 5 puan ihracat indirimi |
| Kendi ürettiği malların ihracından kazanç | %12,5 | 12,5 + 5 = 17,5 puan uygulanmaz |
| İlk halka arzı izleyen 5 dönemde üretim kazancı | %10,5 | Tebliğe göre önce 2 puan halka arz, sonra 12,5 puan üretim indirimi |
Yürürlük: Yeni oran 2027 yılı ve izleyen vergilendirme dönemlerinde elde edilen kazançlara uygulanır. Özel hesap dönemine tabi kurumlarda 2027 takvim yılında başlayan özel hesap dönemi esas alınır; örneğin 1 Haziran–31 Mayıs dönemli bir kurumda ilk dönem 1.6.2027–31.5.2028'dir. Tebliğ, 2026 vergilendirme döneminde elde edilen üretim kazançlarına oranın 1 puan indirimli uygulanmaya devam edeceğini açıkça belirtmiştir.
3. Kimler yararlanabilir?
Sanayi sicil belgeli üretim
İndirim, sanayi sicil belgesini haiz olan ve fiilen üretim faaliyetiyle iştigal eden kurumların münhasıran üretim faaliyetinden elde ettikleri kazançlara uygulanır. Belgenin geçerli ve vizeli olması, belgedeki üretim konusunun fiilen yapılan faaliyetle örtüşmesi gerekir. Alım satım, kiralama, faiz ve kur farkı gibi kazançlar üretim kazancı sayılmaz.
Zirai üretim
Zirai üretim yapan kurumlar için sanayi sicil belgesi aranmaz. Bunun yerine Tarım ve Orman Bakanlığından alınmış çiftçi kayıt belgesi, gıda işletmesi kayıt belgesi, işletme onay belgesi veya üretici belgesi niteliğindeki diğer belgelerden birine sahip olunması ve fiilen üretim yapılması gerekir.
Fason üretim ve yazılım
Tebliğ, üretimin bazı aşamalarının fason yaptırılmasını tek başına engel saymıyor. Belirleyici olan, üretimin planlaması, hammadde teminî, kalite kontrolü ve iş riskinin kurumda olması ve üretimin ağırlıklı olarak kurumun kendi imkânlarıyla yürütülmesidir. Üretimin esas itibarıyla fasoncular tarafından yapıldığı durumlarda kazanç üretim kazancı sayılmaz. Tebliğdeki örnekte mobilya üreten (A) A.Ş. kesim ve boyama işlemlerini fason yaptırsa da planlama, hammadde teminî ve kalite kontrolünü kendisi yürüttüğü için satış kazancı üretim kazancı kabul ediliyor. Sanayi sicil belgesi kapsamında yürütülen yazılım ve bilişim üretiminden elde edilen kazançlar da indirimden yararlanabilir; ancak başkasına ait lisansların satışı, danışmanlık ve kurulum gibi hizmet gelirleri kapsam dışındadır.
4. İndirimli matrahın hesaplanması
Kurumun üretim dışında da kazancı varsa, indirimli orana tabi matrah Tebliğde yer alan şu oranlamayla bulunur:
İndirimli orana tabi matrah = Kurumlar vergisi matrahı × (Üretim faaliyetinden elde edilen kazanç / Ticari bilanço kârı)
Bu şekilde bulunan tutar, üretim faaliyetinden elde edilen kazancı ve ilgili dönemin safi kurum kazancını aşamaz. Birden fazla üretim faaliyeti varsa bunların kâr ve zararları bir bütün olarak dikkate alınır.
Ticari bilanço kârı 2.000.000 TL; bunun 1.400.000 TL'si üretimden, 600.000 TL'si diğer faaliyetlerden. Kurumlar vergisi matrahı 1.300.000 TL. Oran %70; 910.000 TL'ye %12,5, kalan 390.000 TL'ye %25 uygulanır. Toplam vergi: 113.750 + 97.500 = 211.250 TL.
Tarım makinesi imalatından 3.800.000 TL kâr, sağlık ürünleri imalatından 1.200.000 TL ve diğer bir üretim faaliyetinden 1.800.000 TL zarar; net üretim kazancı 800.000 TL. Ticari bilanço kârı 2.000.000 TL, matrah 1.000.000 TL. Oran %40; 400.000 TL'ye %12,5, 600.000 TL'ye %25: 200.000 TL.
(G) A.Ş. örneğinde iki zararlı üretim faaliyetinin zararı, tarım makinesi imalatındaki kârdan düşülmüştür. Üretim faaliyetlerinin toplamı zararla sonuçlansaydı, o dönem indirimli orandan yararlanılamazdı. Matrahın geçmiş yıl zararı veya kanunen kabul edilmeyen giderler nedeniyle ticari kârdan farklı olması oranlamayı değiştirmez; sınır kontrolü ise her durumda yapılmalıdır.
5. İhracat ve halka arz indirimiyle birlikte uygulama
12,5 + 5 puan birleşmez
İhracat yapan kurumların münhasıran ihracattan elde ettikleri kazançlara 5 puan indirim uygulanmaya devam ediyor. Ancak KVK 32/8'e göre 12,5 puan indiriminden yararlanılan kazanç için ayrıca 5 puan indirim uygulanmaz. Kurumun kendi ürettiği malları ihraç etmesinden doğan kazanç üretim kazancı olarak %12,5'e tabi olur. Kurumun üretmediği, satın alıp ihraç ettiği mallardan doğan kazanç ise şartları varsa %20 ile vergilendirilir.
Kendi ürettiği malların yurt içi satışından 400.000 TL, ihracından 600.000 TL kâr; ticari bilanço kârının tamamı (1.000.000 TL) üretimden. Kazancın tamamına %12,5 uygulanır; ihracata isabet eden kısma ayrıca 5 puan indirim yapılmaz.
Ticari bilanço kârı 3.000.000 TL; üretim kazancı 2.400.000 TL (900.000 TL yurt içi + 1.500.000 TL ihracat). Matrah 2.000.000 TL. Oran %80; 1.600.000 TL'ye %12,5, 400.000 TL'ye %25: 300.000 TL.
Net üretim kazancı 400.000 TL (iş makinesi satışından 800.000 TL kâr, ürettiği donanımın ihracatından 400.000 TL zarar); satın alıp ihraç ettiği beyaz eşyadan 1.000.000 TL kâr. Ticari bilanço kârı 2.000.000 TL, matrah 1.300.000 TL. 260.000 TL'ye %12,5, 650.000 TL'ye %20, 390.000 TL'ye %25: 260.000 TL.
(I) A.Ş. örneğinde kendi ürettiği malların ihracatına isabet eden 1.000.000 TL matraha 12,5 + 5 puan uygulanırsa vergi 50.000 TL eksik hesaplanır. Bu fark inceleme halinde gecikme faizi ve vergi ziyaı cezasıyla birlikte tarh edilir.
Halka arz indirimi önce uygulanır
Payları Borsa İstanbul'da ilk kez en az %20 oranında halka arz edilen kurumlar, halka arzı izleyen beş dönem boyunca kazançlarının tamamına 2 puan indirimli oran uygular. Tebliğe göre bu kurumlarda önce 2 puanlık halka arz indirimi dikkate alınır, ardından üretim veya ihracat indirimi uygulanır. Böylece %25'lik genel oran halka arz sonrası %23'e, üretim kazancı için de %10,5'e iner. Tebliğdeki (N) A.Ş. 2025'te halka arz edilmiş; 2027'de ticari bilanço kârı 2.000.000 TL, üretim kazancı 1.400.000 TL, matrahı 500.000 TL. Üretime isabet eden 350.000 TL'ye %10,5 (36.750 TL), kalan 150.000 TL'ye %23 (34.500 TL) uygulanır; toplam vergi 71.250 TL olur.
Dikkat: Kanun metni oranın "%12,5 olarak" uygulanacağını belirtirken Tebliğ bunu "12,5 puan indirim" olarak yorumluyor. Öğretide bu yorumun kanunun lafzını aştığı yönünde görüşler bulunuyor. Fark özellikle halka arz edilen kurumlarda ortaya çıkıyor; (N) A.Ş. örneğinde sabit %12,5 okumasıyla vergi 78.250 TL olurdu. Mükelleflerin Tebliğe uygun hareket etmesi idari ihtilaf riskini azaltır, ancak genel oranın ileride değişmesi halinde bu tartışma yeniden gündeme gelebilir.
6. Mali etki
Tebliğdeki (F) A.Ş. örneği üzerinden, aynı matrahın üç farklı rejimde nasıl vergilendirildiği aşağıda karşılaştırılmıştır.
| Kalem | İndirimsiz | 2026 (1 puan) | 2027+ (%12,5) |
|---|---|---|---|
| Üretime isabet eden matrah | — | 910.000 TL | 910.000 TL |
| Üretim matrahının vergisi | — | 218.400 TL | 113.750 TL |
| Genel orana tabi kısmın vergisi | 325.000 TL | 97.500 TL | 97.500 TL |
| Hesaplanan kurumlar vergisi | 325.000 TL | 315.900 TL | 211.250 TL |
Aynı matrahla vergi 104.650 TL azalıyor; yükteki düşüş yaklaşık %33.
İndirimli oran sonrası hesaplanan vergi, KVK 32/C uyarınca indirim ve istisnalar düşülmeden önceki kazancın %10'undan az olamaz. Hesap her dönem bu sınıra göre de kontrol edilmelidir.
7. Uygulama adımları
| Adım | Dayanak | Zaman | Dikkat |
|---|---|---|---|
| Belge kontrolü | KVK 32/8; Tebliğ 32.1.2 | 2026 sonuna kadar | Sanayi sicil belgesinin vizesi ve üretim konusu; zirai üretimde Bakanlık belgesi |
| Üretim kazancının ayrıştırılması | Tebliğ 32.1.2 | 1 Ocak 2027'den itibaren | Üretim ve diğer faaliyet hasılat, maliyet ve giderlerinin ayrı izlenmesi |
| Fason ilişkilerin gözden geçirilmesi | Tebliğ açıklamaları | Sözleşme yenilemelerinde | Üretimin ağırlıklı olarak kurumda yürütüldüğünün belgelenmesi |
| İlk uygulama | KVK 32/8 | 2027 dönemi beyannamesi, Nisan 2028 | 2026 beyanında (Nisan 2027) oran henüz %24'tür |
8. Kontrol listesi
Belge ve kapsam
- Sanayi sicil belgesi geçerli ve vizeli
- Belgedeki üretim konusu fiilî faaliyetle uyumlu
- Zirai üretimde Bakanlık belgesi mevcut
Kayıt ve hesap
- Üretim ve ticari faaliyetler ayrı izleniyor
- Ortak giderler makul anahtarla dağıtılıyor
- Oranlama ve sınır kontrolü yapılıyor
Beyan ve planlama
- Kendi üretimi ihracatta 5 puan kullanılmıyor
- Halka arz sırası doğru uygulanıyor
- Asgari kurumlar vergisi sınırı kontrol ediliyor
9. Sonuç
Üretim kazancına %12,5 oranı, 2027'den itibaren sanayici ve zirai üreticiler için kurumlar vergisi yükünü yaklaşık yarıya indiriyor. 2026 dönemi için ise 1 puanlık indirim devam ediyor.
Avantajın tam olarak kullanılması, üretim kazancının muhasebede ayrı izlenmesine, belge şartlarının eksiksiz sağlanmasına ve ihracat ile halka arz indirimlerinin Tebliğdeki sırayla uygulanmasına bağlı. Hazırlığın 2026 yılı içinde tamamlanması, 2027'nin ilk geçici vergi döneminden itibaren hesabın doğru kurulmasını sağlar.
Üretim kazancınızın ayrıştırılması ve 2027 oran planlaması için ekibimizle görüşün.
Ücretsiz Ön GörüşmeYasal Uyarı: Bu makalede yer alan bilgiler yalnızca genel bilgilendirme amaçlıdır ve profesyonel vergi, hukuk veya muhasebe tavsiyesi teşkil etmez. Bu içerikteki bilgilere dayanılarak yapılan işlemlerden doğabilecek zararlardan yazar veya şirketimiz sorumlu tutulamaz.


