
 Makale
Transit Ticaret ve Nitelikli Hizmet Merkezlerinde %95 Kazanç İndirimi
7582 sayılı Kanunla yeniden düzenlenen Kurumlar Vergisi Kanunu'nun (KVK) 10/1-i bendi uyarınca, yurt dışından satın alınan malların Türkiye'ye getirilmeksizin yurt dışında satılmasından veya yurt dışındaki alım satım işlemlerine aracılık edilmesinden elde edilen kazancın %95'i (İstanbul Finans Merkezi katılımcıları ile uygun bulunan endüstri bölgelerinde faaliyet gösteren kurumlar bakımından %100'ü) kurum kazancından indirilebilmektedir. Aynı maddeye eklenen 10/1-j bendi, nitelikli hizmet merkezlerine 20 hesap dönemi boyunca aynı oranlarda indirim imkânı tanımaktadır. Her iki indirim de 2026 hesap dönemi kazançlarına uygulanmakta, yurt içi asgari kurumlar vergisi matrahından da düşülebilmekte ve kazancın beyanname verme süresinin sonuna kadar Türkiye'ye transfer edilmesi şartına bağlı bulunmaktadır.
1. Düzenlemenin özü
4 Haziran 2026 tarihli Resmî Gazete'de yayımlanan 7582 sayılı Kanunun 7'nci maddesi, daha önce yalnızca İstanbul Finans Merkezi'ndeki (İFM) katılımcı kurumlara %50 oranında tanınan transit ticaret indirimini tüm kurumları kapsayacak biçimde genişletmiş ve indirim oranını yükseltmiştir. Aynı madde ile KVK'nın 10'uncu maddesine nitelikli hizmet merkezlerine yönelik yeni bir (j) bendi eklenmiştir. 26 Seri No.lu Kurumlar Vergisi Genel Tebliği ise 1 Seri No.lu Tebliğin 10.7 bölümünü yeniden düzenleyerek dört örnekle açıklamış ve Tebliğe 10.8 bölümünü eklemiştir.
Kanunun yürürlük hükmü uyarınca 7'nci ve 9'uncu maddeler, 1 Ocak 2026 tarihinden itibaren başlayan dönemlerde elde edilen kazançlara, 1 Temmuz 2026 tarihinden itibaren verilmesi gereken beyannamelerden başlamak üzere uygulanmaktadır. Bu çerçevede 2026 yılı kazançları bakımından ilk tam uygulama, Nisan 2027'de verilecek yıllık kurumlar vergisi beyannamesinde gerçekleştirilecektir.
- Hangi işlemler indirim kapsamına girmekte, hangileri kapsam dışında kalmaktadır?
- Gümrüklü antrepoya getirilen mal, Türkiye'ye getirilmiş sayılmakta mıdır?
- Kazancın Türkiye'ye transferi hangi tarihe kadar gerçekleştirilmelidir?
- Yurt içi asgari kurumlar vergisi, indirimin etkisini ortadan kaldırmakta mıdır?
2. Önceki ve yeni durum
| Konu | 7582 öncesi | 7582 sonrası | Dayanak |
|---|---|---|---|
| Transit ticaret ve aracılık (genel) | İndirim yok | %95 | KVK 10/1-i |
| İFM katılımcı belgeli kurumlar | %50 | %100 | KVK 10/1-i; 7412 sayılı Kanun |
| Cumhurbaşkanınca uygun bulunan endüstri bölgeleri | Yok | %100 | KVK 10/1-i; 4737 sayılı Kanun |
| Nitelikli hizmet merkezi yurt dışı kazançları | Yok | %95 / %100 | KVK 10/1-j; 4875 sayılı Kanun; 20 hesap dönemi |
| Asgari kurumlar vergisi matrahından düşülme | Hayır | Evet | KVK 32/C-2(b); 7582 md. 9 |
3. Tebliğde yer alan dört örnek
Tebliğ, indirimin kapsamını ve sınırlarını dört örnek üzerinden açıklamaktadır. Örneklerin ortak şartı, kazancın tamamının kurumlar vergisi beyannamesinin verilmesi gereken tarihe kadar Türkiye'ye transfer edilmesi ve beyannamede gösterilmesidir.
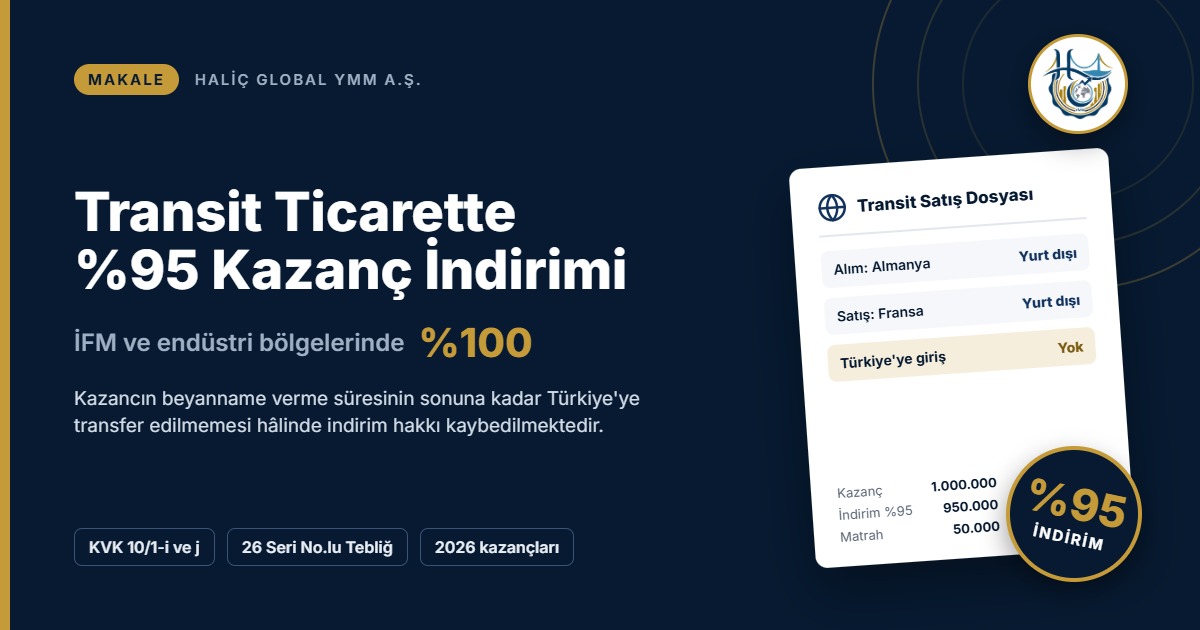
(B) A.Ş., Almanya'dan satın aldığı ürünleri Türkiye'ye getirmeksizin Fransa'daki bir alıcıya satmakta ve bu işlemden 1.000.000 TL kazanç elde etmektedir. İndirim tutarı 950.000 TL'dir. Ürünlerin önce Türkiye'ye getirilip ardından satılması hâlinde indirim uygulanmamaktadır.
(C) A.Ş., yurt dışında yerleşik iki şirket arasındaki satış işlemine aracılık ederek 400.000 TL komisyon geliri elde etmektedir. İndirim tutarı 380.000 TL, vergiye tabi kısım ise 20.000 TL'dir. Alıcı veya satıcıdan birinin Türkiye'de bulunması durumunda indirimden yararlanılması mümkün değildir.
(Ç) A.Ş., İFM'de katılımcı belgesiyle faaliyet göstermekte; Japonya'dan satın aldığı ürünleri Türkiye'ye getirmeksizin Birleşik Arap Emirlikleri'ne satarak 2.000.000 TL kazanç elde etmektedir. Bu durumda kazancın tamamı kurum kazancından indirilebilmektedir.
(K) A.Ş., Almanya'dan satın aldığı malı Türkiye'de gümrüklü antrepoda bekletmekte ve serbest dolaşıma sokmaksızın, herhangi bir işleme tabi tutmaksızın yurt dışındaki bir alıcıya satmaktadır. Elde edilen 2.000.000 TL kazancın %95'i (1.900.000 TL) indirim konusu yapılabilmektedir. Malın Türkiye'de satılması veya serbest dolaşıma girmesi hâlinde indirim uygulanmamaktadır.
Dördüncü örnek, uygulamada en fazla tereddüt doğuran hususu açıklığa kavuşturmaktadır: Gümrüklü antrepoda bekletilen mal, serbest dolaşıma sokulmadığı ve herhangi bir işleme tabi tutulmadığı sürece "Türkiye'ye getirilmemiş" kabul edilmektedir.
4. Şartlar ve sınırlar
Transfer şartı kesin bir süreye bağlanmıştır
Kazancın elde edildiği dönemde kurum kazancına dahil edilmesi zorunludur. Kurumlar vergisi beyannamesinin verilme süresinin sonuna kadar Türkiye'ye transfer edilmeyen kısım için indirim uygulanmamaktadır. Tebliğ uyarınca söz konusu kazancın sonraki yıllarda Türkiye'ye getirilmesi de indirim hakkı doğurmamaktadır.
Zarar ve devir
Faaliyet sonucunun zararla kapanması hâlinde indirim uygulanmamaktadır. Diğer indirim ve istisnalar veya geçmiş yıl zararları nedeniyle ilgili dönemde kullanılamayan indirim tutarı izleyen dönemlere devredilememektedir. İndirim, beyannamenin "Kazancın Bulunması Halinde İndirilecek İstisna ve İndirimler" bölümünde gösterilmektedir.
Kayıt düzeni ve esas faaliyet dışı gelirler
İndirim kapsamındaki ve kapsam dışındaki hasılat, maliyet ve giderlerin ayrı olarak izlenmesi gerekmektedir. Nakit değerlerin değerlendirilmesinden doğan faiz gelirleri, döviz değerlemesinden kaynaklanan kur farkları, iktisadi kıymet satış kazançları ve olağan dışı gelirler indirime konu edilememektedir.
5. Dijital kodlar ve gayrimaddi haklar
Kapsamda olanlar: Yurt dışından satın alınan aktivasyon kodu, e-pin, oyun kodu, dijital ürün, lisans ve abonelik kodlarının niteliği değiştirilmeden, Türkiye'de kullanılmadan ve Türkiye'deki kişilere satılmadan doğrudan yurt dışına satılması veya bu satışlara aracılık edilmesi hâlinde elde edilen kazanç indirimden yararlanmaktadır. Telif hakkı, marka, patent, faydalı model, endüstriyel tasarım, lisans ve yayın hakları da aynı koşullarla, değiştirilmeden ve Türkiye'de kullanılmadan satılmaları hâlinde kapsama girmektedir; ancak satışla birlikte satıcının hak üzerindeki tasarruf yetkisinin tamamen sona ermesi gerekmektedir.
Kapsam dışı: Belirli bir ürün veya hizmete erişim hakkı vermeyen, yalnızca ileride gerçekleştirilecek alışverişlerde kullanılacak satın alma gücünü temsil eden hediye kartı, bakiye, cüzdan kodu ve benzeri ödeme araçlarının alım satımından doğan kazançlar indirimden yararlanamamaktadır.
6. Nitelikli hizmet merkezleri
4875 sayılı Doğrudan Yabancı Yatırımlar Kanunu kapsamında nitelikli hizmet merkezi olarak faaliyet gösteren kurumlar, münhasıran bu faaliyetler kapsamında yurt dışından elde ettikleri kazancın %95'ini kurum kazancından indirebilmektedir. Uygun bulunan endüstri bölgelerinde ve İFM'de katılımcı belgesiyle faaliyet gösteren kurumlar için bu oran %100 olarak uygulanmaktadır.
- İndirim, merkezin faaliyete geçtiği hesap dönemi dahil olmak üzere 20 hesap dönemi boyunca uygulanmaktadır; faaliyete geçilen dönemin kıst dönem olması hâlinde de bu dönem bir hesap dönemi olarak dikkate alınmaktadır.
- Kazancın beyanname verme süresinin sonuna kadar Türkiye'ye transfer edilmesi şarttır; süresinden sonra yapılan transfer indirim hakkı doğurmamaktadır.
- Nitelikli hizmet merkezi faaliyetleri dışındaki kazançlar ile faiz, kur farkı ve olağan dışı gelirler indirim kapsamı dışında kalmaktadır.
7. Mali etki ve asgari kurumlar vergisi
İndirimin fiilî etkisini belirleyen temel unsur, yurt içi asgari kurumlar vergisidir. 7582 sayılı Kanunun 9'uncu maddesiyle KVK 32/C-2(b) bendindeki atıf "(g), (h), (i) ve (j)" şeklinde genişletildiğinden, transit ticaret ve nitelikli hizmet merkezi indirimleri asgari kurumlar vergisi matrahından da düşülebilmektedir. Aşağıdaki tablo, kurumun tek kazanç unsurunun 1.000.000 TL tutarındaki transit ticaret kazancı olduğu varsayımına dayanmaktadır.
| Kalem | 7582 öncesi | Genel (%95) | İFM (%100) |
|---|---|---|---|
| Transit ticaret kazancı | 1.000.000 TL | 1.000.000 TL | 1.000.000 TL |
| İndirim | 0 TL | 950.000 TL | 1.000.000 TL |
| Kurumlar vergisi matrahı | 1.000.000 TL | 50.000 TL | 0 TL |
| Hesaplanan vergi (%25) | 250.000 TL | 12.500 TL | 0 TL |
| Asgari vergi (%10) | 100.000 TL | 5.000 TL | 0 TL |
| Ödenecek kurumlar vergisi | 250.000 TL | 12.500 TL | 0 TL |
Asgari kurumlar vergisi matrahı 1.000.000 TL olarak kalacak ve kurumun 12.500 TL yerine 100.000 TL vergi ödemesi gerekecekti. Kanun değişikliği bu sonucu önlemektedir.
Kazancın tamamı genel orana tabi olmakta ve 250.000 TL vergi doğmaktadır. Sonraki yılda yapılan transfer bu sonucu değiştirmemektedir.
8. Uygulama yolları
| Yol | Dayanak | Süre / yer | Dikkat edilecek husus |
|---|---|---|---|
| Transit ticaret ve aracılık indirimi | KVK 10/1-i; Tebliğ 10.7 | Yıllık beyanname; transferin beyanname süresi sonuna kadar yapılması | Malın Türkiye'ye girmemesi (antrepo istisnası); alıcı ve satıcının yurt dışında bulunması |
| Nitelikli hizmet merkezi indirimi | KVK 10/1-j; 4875 sayılı Kanun; Tebliğ 10.8 | Faaliyete geçilen dönem dahil 20 hesap dönemi | Münhasıran merkez faaliyetinden ve yurt dışından elde edilen kazanç |
| %100 oran | 7412 ve 4737 sayılı Kanunlar | İFM katılımcı belgesi veya uygun bulunan endüstri bölgesi | Belge ve bölge niteliğinin dönem boyunca korunması |
| Asgari vergi matrahından düşülme | KVK 32/C-2(b) | 2026 dönemi beyanları | İndirim tutarının kurumlar vergisi beyanındaki tutarla aynı olması |
9. Kontrol listesi
İşlem dosyası
- Alım ve satış faturaları, konşimento ve navlun belgeleri
- Antrepo beyannameleri ve serbest dolaşıma giriş kaydı bulunmadığını gösteren belgeler
- Alıcı ve satıcının yurt dışında mukim olduğunu gösteren belgeler
Transfer ve kayıt
- Kazancın beyanname verme süresi içinde Türkiye'ye transfer edildiğini gösteren banka kayıtları
- Hasılat ve maliyetlerin ayrı hesaplarda izlenmesi
- Faiz ve kur farkı gelirlerinin indirim tutarından ayrıştırılması
Beyan
- İndirimin beyannamenin ilgili satırında gösterilmesi
- Asgari vergi hesabında aynı tutarın dikkate alınması
- Nitelikli hizmet merkezinde 20 dönemlik sürenin izlenmesi
10. Sonuç
Yurt dışından yurt dışına mal ticareti ve aracılık faaliyetinde bulunan kurumlar bakımından 2026 hesap döneminden itibaren elde edilen kazancın %95'i vergi dışı kalmakta; İFM ve uygun bulunan endüstri bölgelerinde bu oran %100 olarak uygulanmaktadır. İndirimin yurt içi asgari kurumlar vergisi matrahından da düşülebilmesi, sağlanan avantajın fiilen etkili olmasını temin etmektedir.
Avantajın korunması ise belgelendirmeye bağlıdır: Malın Türkiye'ye girmediğinin, alıcı ve satıcının yurt dışında bulunduğunun ve kazancın beyanname verme süresinin sonuna kadar Türkiye'ye transfer edildiğinin işlem bazında belgelendirilmesi gerekmektedir.
Transit ticaret ve nitelikli hizmet merkezi yapılanmalarının vergisel açıdan değerlendirilmesi için lütfen ön görüşme talep ediniz.
Ücretsiz Ön GörüşmeYasal Uyarı: Bu makalede yer alan bilgiler yalnızca genel bilgilendirme amaçlıdır ve profesyonel vergi, hukuk veya muhasebe tavsiyesi teşkil etmez. Bu içerikteki bilgilere dayanılarak yapılan işlemlerden doğabilecek zararlardan yazar veya şirketimiz sorumlu tutulamaz.


