
 Makale
Serbest Bölge İstisnasının Genişletilmesi ve Vakıf Üniversitesi Hastanelerinde Muafiyetin Sona Ermesi
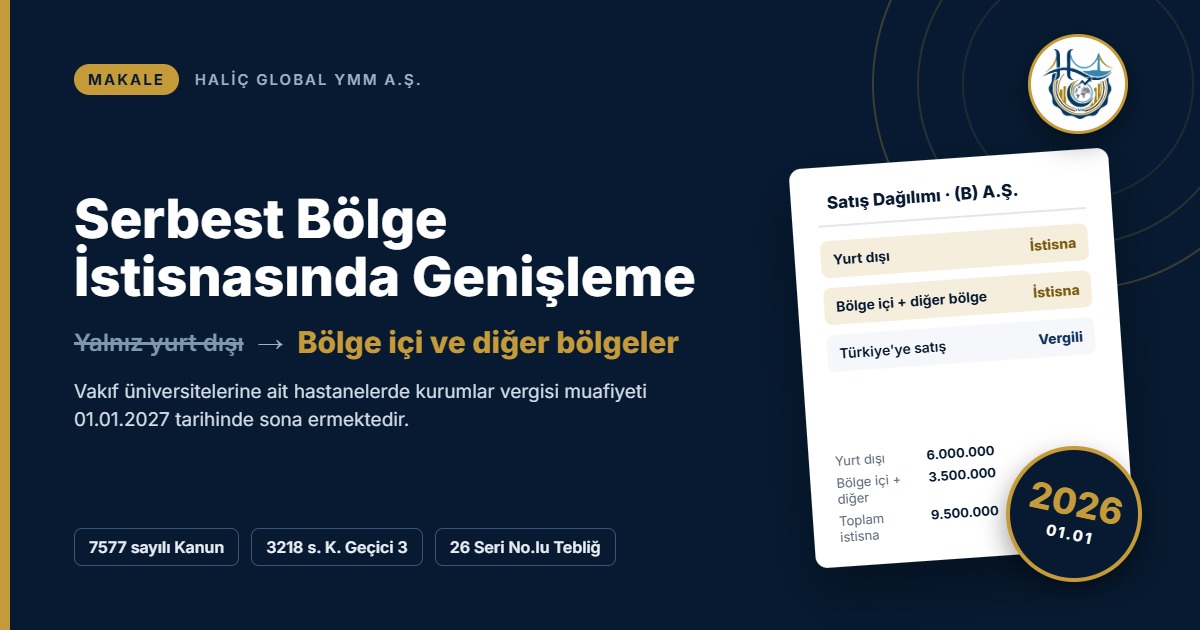
7577 sayılı Kanunla, serbest bölgede imal edilen ürünlerin yalnızca yurt dışına değil, aynı serbest bölge içine ve diğer serbest bölgelere satışından elde edilen kazançlar da 1 Ocak 2026 tarihinden itibaren kurumlar vergisinden istisna edilmiştir; Türkiye'ye yapılan satışlar ise istisna kapsamı dışında kalmaya devam etmektedir. Aynı Kanunla, vakıf üniversitelerine ait olup bedel karşılığında hizmet veren hastane ve benzeri sağlık kuruluşlarının kurumlar vergisi muafiyeti 1 Ocak 2027 tarihinde sona ermektedir. 26 Seri No.lu Kurumlar Vergisi Genel Tebliği, her iki değişikliğin uygulama esaslarını açıklamıştır.
1. Giriş
2 Nisan 2026 tarihinde kabul edilen ve 17 Nisan 2026 tarihli Resmî Gazete'de yayımlanan 7577 sayılı Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun, kurumlar vergisi uygulamasını iki farklı kesim bakımından doğrudan etkilemektedir. Kanunun 4'üncü maddesi, 3218 sayılı Serbest Bölgeler Kanunu'nun geçici 3'üncü maddesinin ikinci fıkrasının (a) bendini değiştirerek imalatçılara tanınan istisnanın kapsamını genişletmiştir. 2'nci madde ise 2547 sayılı Yükseköğretim Kanunu'nun ek 7'nci maddesine eklediği parantez içi hükümle, vakıf üniversitelerinin KVK 4/1-b kapsamındaki muafiyetten yararlanmasını 2027 yılından itibaren sona erdirmiştir.
4 Temmuz 2026 tarihli 26 Seri No.lu Kurumlar Vergisi Genel Tebliği, 1 Seri No.lu Tebliğin 4.2.1 ve 5.12.3 bölümlerini bu değişikliklere uygun olarak güncellemiş ve serbest bölge istisnasına ilişkin yeni bir örnek eklemiştir.
- Serbest bölgede üretilen malın başka bir serbest bölgeye satışı istisna kapsamında mıdır?
- Değişiklik hangi dönemden itibaren uygulanmaktadır?
- Vakıf üniversitesi hastaneleri hangi tarihten itibaren kurumlar vergisi mükellefi olacaktır?
- Her iki kesim bakımından hangi hazırlıkların yapılması gerekmektedir?
2. Satış yerine göre istisna
2025 yılında serbest bölgede imal edilen ürünlerin yalnızca yurt dışına satışından doğan kazançlar istisna kapsamında bulunmaktaydı. 7577 sayılı Kanunla bu kapsam, 1 Ocak 2026 tarihinden itibaren elde edilen kazançlar için aşağıdaki şekilde genişletilmiştir.
| Serbest bölgede imal edilen ürünün satıldığı yer | 2025 | 2026 ve sonrası |
|---|---|---|
| Yurt dışı | İstisna | İstisna |
| Aynı serbest bölge içi | Vergiye tabi | İstisna |
| Diğer serbest bölgeler | Vergiye tabi | İstisna |
| Türkiye (yurt içi) | Vergiye tabi | Vergiye tabi |
Tebliğ, istisna kapsamındaki fason imalata ilişkin 5.12.3.7.2 bölümünde yer alan "yurt dışına" ifadesini de "yurt dışına, serbest bölge içine veya diğer serbest bölgelere" şeklinde değiştirmiştir. Bu suretle istisna şartlarını taşıyan fason imalat yoluyla üretilen ürünler bakımından da aynı genişleme geçerli hâle gelmiştir.
3. Tebliğ örneği
Tebliğe eklenen Örnek 2, istisnanın satış yerine göre nasıl ayrıştırılacağını ortaya koymaktadır.
Kurum, serbest bölgede imal ettiği ürünlerin yurt içine satışından 4.000.000 TL, aynı bölge içine satışından 3.000.000 TL, başka bir serbest bölgeye satışından 500.000 TL ve yurt dışına satışından 6.000.000 TL kazanç elde etmektedir.
Bölge içi, diğer bölge ve yurt dışı satış kazançlarının toplamı olan 9.500.000 TL istisna kapsamındadır. Yurt içi satışlardan doğan 4.000.000 TL ise genel hükümler çerçevesinde vergilendirilmektedir.
4. Serbest bölgede dikkat edilecek hususlar
Satışın yapıldığı yerin belgelendirilmesi
İstisna alıcının konumuna bağlı hâle geldiğinden, her satışta alıcının serbest bölgede faaliyet gösterdiğinin ve malın serbest bölgede kaldığının veya başka bir serbest bölgeye ya da yurt dışına gönderildiğinin belgelendirilmesi gerekmektedir. Faturalar, serbest bölge işlem formları ve teslim belgeleri bu ayrımı gösterecek şekilde düzenlenmelidir.
Kazancın satış yerine göre ayrıştırılması
Aynı ürünün hem Türkiye'ye hem de bölge içine satılması hâlinde, hasılat ve maliyetlerin satış yerine göre ayrı olarak izlenmesi gerekmektedir. Ortak giderlerin makul bir dağıtım anahtarıyla paylaştırılması ve yöntemin her yıl tutarlı biçimde uygulanması, vergi incelemesi riskini azaltmaktadır.
Geçici vergi: Geçici vergi kümülatif olarak hesaplandığından, istisnanın 2026 yılının ilk dönemlerinde dikkate alınmadığı durumlarda izleyen dönem beyanlarında yılbaşından itibaren birikimli olarak dikkate alınması mümkündür. Yıllık beyanda ise istisna tam tutarıyla gösterilmektedir.
5. Vakıf üniversitesi hastaneleri
2547 sayılı Kanun'un 56'ncı maddesi, üniversitelere genel bütçeli kamu kurumlarının mali muafiyetlerinden yararlanma imkânı tanımaktadır; ek 7'nci madde ise vakıf üniversitelerinin de bu muafiyetlerden aynen yararlanacağını öngörmekteydi. Bu düzenleme sayesinde vakıf üniversitelerine ait sağlık kuruluşları, kamu idarelerince işletilen sağlık kurumlarına ilişkin KVK 4/1-b muafiyetinden yararlanmaktaydı.
7577 sayılı Kanunla ek 7'nci maddeye eklenen ve 1 Ocak 2027 tarihinde yürürlüğe girecek hüküm, KVK 4/1-b muafiyetini bu kapsamın dışında bırakmıştır. Tebliğ uyarınca, genel insan ve hayvan sağlığını korumak ve tedavi etmek amacıyla bedel karşılığında hizmet veren ve iktisadi işletme niteliği taşıyan aşağıdaki kuruluşların muafiyeti sona ermektedir:
- Hastaneler ile sağlık uygulama ve araştırma merkezleri,
- Poliklinikler ve tıp merkezleri,
- Diyaliz ve rehabilitasyon merkezleri gibi benzer sağlık kuruluşları.
Dikkat: Tebliğ, bu kuruluşların 1/1/2027 tarihinden geçerli olmak üzere kurumlar vergisi mükellefiyet kayıtlarının tesis edilmesi gerektiğini belirtmektedir. Mükellefiyetle birlikte geçici vergi, yurt içi asgari kurumlar vergisi ve transfer fiyatlandırması dahil genel hükümler uygulanmaya başlanacaktır. 2027 yılının Ocak–Mart dönemine ilişkin ilk geçici vergi beyannamesi 17 Mayıs 2027 tarihine kadar verilecektir.
6. Mali etki
Tebliğdeki (B) A.Ş. örneğinde aynı kazancın 2025 ve 2026 kurallarına göre vergilendirilmesi karşılaştırıldığında, kapsam genişlemesinin etkisi açıkça görülmektedir. Hesaplamada diğer gelir, gider, indirim ve asgari kurumlar vergisi etkileri dikkate alınmamıştır.
| Kalem | 2025 kuralı | 2026 kuralı |
|---|---|---|
| Toplam imalat kazancı | 13.500.000 TL | 13.500.000 TL |
| İstisna tutarı | 6.000.000 TL | 9.500.000 TL |
| Vergiye tabi kazanç | 7.500.000 TL | 4.000.000 TL |
| Kurumlar vergisi (%25) | 1.875.000 TL | 1.000.000 TL |
Bölge içi ve diğer bölge satışlarının istisna kapsamına alınmasıyla örnekteki vergi yükü 875.000 TL azalmaktadır.
2027 yılında 20.000.000 TL vergi öncesi kâr elde eden bir hastane iktisadi işletmesi, muafiyetin sona ermesi nedeniyle yaklaşık 5.000.000 TL kurumlar vergisi hesaplayacaktır.
7. Uygulama takvimi
| Konu | Dayanak | Tarih | Dikkat edilecek husus |
|---|---|---|---|
| Bölge içi ve diğer bölge satış istisnası | 3218 s. K. geçici 3/2-a; 7577 md. 4 | 1.1.2026'dan itibaren elde edilen kazançlar; 2026 yıllık beyanı Nisan 2027 | Satış yerinin belgeyle ispatı; yurt içi satışların kapsam dışında olması |
| Fason imalat | Tebliğ 5.12.3.7.2 | Aynı tarih | Fason imalatın istisna şartlarını taşıması |
| Vakıf üniversitesi sağlık kuruluşlarının mükellefiyeti | 2547 s. K. ek 7; KVK 4/1-b; 7577 md. 2 | 1.1.2027 | Mükellefiyet kaydı, açılış envanteri ve bilançosu |
| İlk geçici vergi beyanı (hastaneler) | GVK 120; KVK 32 | 2027/1. dönem: 17 Mayıs 2027 | Asgari kurumlar vergisi hesabının da yapılması |
8. Kontrol listesi
Serbest bölge
- Satışların alıcı konumuna göre sınıflandırılması
- Bölge içi satış belgelerinin dosyalanması
- 2026 geçici vergi beyanlarının gözden geçirilmesi
Kayıt düzeni
- Yurt içi ve istisna kapsamındaki hasılatın ayrı izlenmesi
- Ortak gider dağıtım anahtarının belirlenmesi
- Fason imalat sözleşmelerinin kontrol edilmesi
Vakıf hastaneleri
- Kapsama giren kuruluşların belirlenmesi
- 1.1.2027 tarihli açılış bilançosunun planlanması
- Geçici vergi ve asgari vergi süreçlerinin kurulması
9. Sonuç
Serbest bölge imalatçıları bakımından 2026 yılından itibaren bölge içine ve diğer serbest bölgelere yapılan satışlardan doğan kazançlar da istisna kapsamına alınmış; Türkiye'ye yapılan satışlar ise vergiye tabi olmaya devam etmektedir. Söz konusu avantajdan yararlanılabilmesi, satış yerinin her işlemde belgelendirilmesine ve kazancın satış yerine göre ayrıştırılmasına bağlıdır.
Vakıf üniversitelerine ait hastane ve benzeri sağlık kuruluşları için 1 Ocak 2027 itibarıyla kurumlar vergisi mükellefiyeti başlamaktadır. Açılış bilançosu, muhasebe düzeni ve geçici vergi süreçlerinin 2026 yılı içinde hazırlanması gerekmektedir.
Serbest bölge istisnası ve mükellefiyete geçiş hazırlığına ilişkin değerlendirme için lütfen ön görüşme talep ediniz.
Ücretsiz Ön GörüşmeYasal Uyarı: Bu makalede yer alan bilgiler yalnızca genel bilgilendirme amaçlıdır ve profesyonel vergi, hukuk veya muhasebe tavsiyesi teşkil etmez. Bu içerikteki bilgilere dayanılarak yapılan işlemlerden doğabilecek zararlardan yazar veya şirketimiz sorumlu tutulamaz.


