
Konfeksiyonda Mükellef Olmayan Kişilerden Hizmet Alımı: Gider Pusulası, Stopaj ve Vergi Yükü
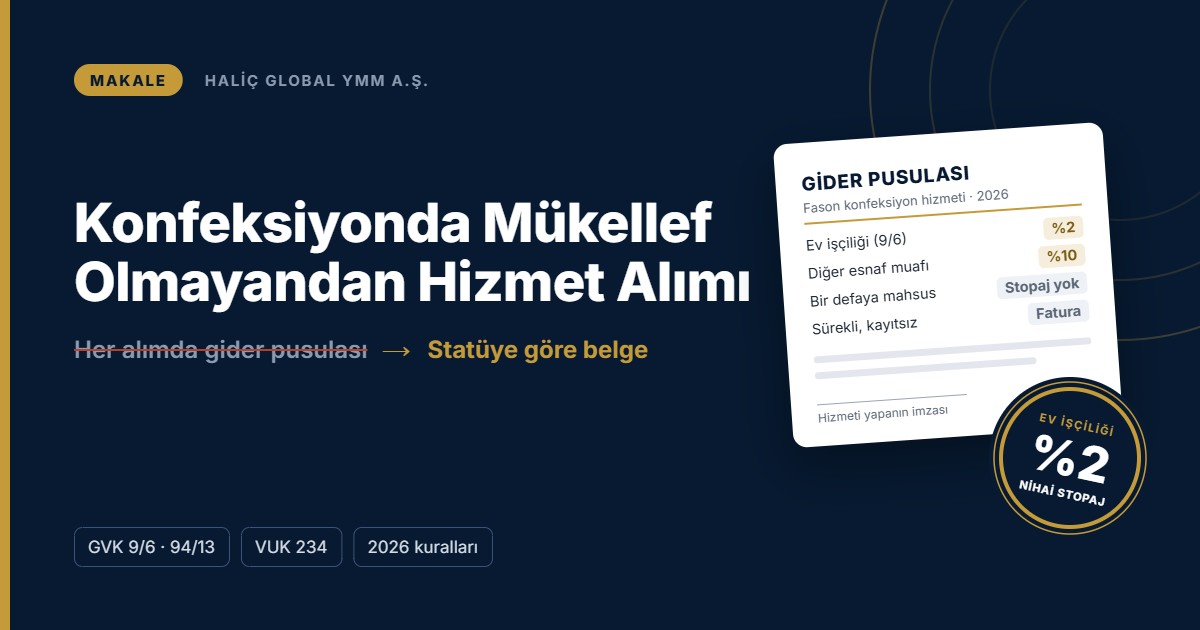
Konfeksiyon firması vergi mükellefiyeti olmayan birinden dikim, iplik temizleme, ilik-düğme veya nakış gibi bir imalat hizmeti aldığında, hangi belgenin düzenleneceğini ve ne kadar stopaj kesileceğini hizmeti veren kişinin statüsü belirler. Evde el emeğiyle çalışan kişide (GVK 9/6) gider pusulası düzenlenir ve %2, diğer esnaf muaflarında %10 stopaj kesilir; işi bir defaya mahsus yapan kişiden stopaj kesilmez. İşi sürekli yapan ama kayıtlı olmayan kişiden fatura alınması gerekir. Firmaya bağlı çalışan kişiye yapılan ödeme ise ücrettir.
Kapsam
Konfeksiyon üretiminde iplik temizleme, ilik açma, düğme dikme, nakış, boncuk işleme ve dikim gibi aşamalar çoğu zaman vergi mükellefiyeti olmayan kişilere yaptırılır: evinde çalışan ev hanımları, zaman zaman iş alan terziler ya da kendi atölyesinde kayıt dışı çalışan kişiler. Bu kişiler fatura düzenlemediği için firma ilk olarak gider pusulasını düşünür. Oysa gider pusulasının yeterli olup olmadığı, stopaj oranı ve tarafların vergi yükü kişinin statüsüne göre değişir.
- Mükellefiyeti olmayan birinden alınan konfeksiyon hizmeti hangi belgeyle belgelenir?
- Stopaj oranı hangi durumda %2, hangi durumda %10 olur, ne zaman hiç kesilmez?
- Gider pusulasını düzenleyen firma ile belgeyi alan kişi açısından vergi yükü nedir?
- Hangi durumda gider pusulası yerine fatura ya da bordro gerekir?
Statüye Göre Belge ve Stopaj
Hizmeti veren kişinin durumu aşağıdaki sırayla sorgulanmalıdır. Sıra önemlidir: bağlılık ve mükellefiyet soruları, muafiyet sorularından önce gelir. İlk "evet" cevabı belgeyi ve stopajı belirler.
| Sıra | Soru | Evet ise | Hayır ise |
|---|---|---|---|
| 1 | İş, firmanın talimatı ve çalışma düzeni içinde, işçi-işveren ilişkisiyle mi yapılıyor? | Ücret bordrosu | 2. soruya geçin |
| 2 | Kişinin vergi mükellefiyeti var mı? | Fatura | 3. soruya geçin |
| 3 | İş, kişinin evinde, kendi el emeğiyle ve GVK 9/6 şartlarıyla mı yapılıyor? | Gider pusulası, %2 | 4. soruya geçin |
| 4 | Kişi GVK 9'un başka bir bendi kapsamında esnaf muafı mı? | Gider pusulası, %10 | 5. soruya geçin |
| 5 | İş bir defaya mahsus mu yapılıyor? | Gider pusulası, stopaj yok | Kişinin mükellef olması gerekir; fatura istenmeli |
| Kişinin durumu | Belge | Stopaj | Dayanak |
|---|---|---|---|
| Evde el emeğiyle çalışan (GVK 9/6) | Gider pusulası | %2 | GVK 9/6, 94/13-a; VUK 234 |
| Başka bir bentten esnaf muafı | Gider pusulası | %10 | GVK 9, 94/13-d; VUK 234 |
| Bir defaya mahsus iş yapan (mükellef ve muaf değil) | Gider pusulası | Yok | VUK 234; GİB özelgesi (Manisa VDB, 09.08.2012) |
| İşi sürekli yapan, kayıtlı olmayan | Fatura (mükellefiyet tesisi gerekir) | — | VUK 232; GVK 9 (bağlılık ve şartlar) |
| Firmaya bağlı çalışan | Ücret bordrosu | Ücret stopajı (tarife) | GVK 61, 94/1, 103–104 |
Evde el emeğiyle çalışan kişi (GVK 9/6)
Uygulamada en sık karşılaşılan durumdur. %2 oranı, 9/6 kapsamındaki emtia bedelleri ile bu emtianın imalinde ödenen hizmet bedelleri için geçerlidir. Bu nedenle temizleme, dikim, ilik ve düğme gibi yalnızca işçilikten oluşan işler de bu oranla belgelenir.
Başka bir bentten esnaf muafı olan kişi
GVK'nın 9. maddesinin diğer bentleri kapsamında esnaf muaflığından yararlanan birinden hizmet alındığında da gider pusulası düzenlenir. Bu durumda "diğer hizmet alımları" için 94/13-d uyarınca %10 stopaj kesilir. Konfeksiyon fason işinde bu duruma nadiren rastlanır. Kişiden esnaf vergi muafiyeti belgesini istemek statünün tespitini kolaylaştırır; belge isteğe bağlıdır, alınmaması tek başına muafiyeti ortadan kaldırmaz.
İşi bir defaya mahsus yapan kişi
Ne vergi mükellefi ne de esnaf muafı olan, işi meslek edinmeden bir defaya mahsus yapan kişiye yapılan ödeme gider pusulasıyla belgelenir. GİB'in Manisa Vergi Dairesi Başkanlığı'nca verilen 09.08.2012 tarihli ve 53445970-27-5-89 sayılı özelgesine göre bu ödemelerden gelir vergisi tevkifatı yapılmaz. Elde edilen kazancın vergilendirilmesi kişinin kendi sorumluluğundadır.
İşi sürekli yapan ama kayıtlı olmayan kişi
Kendi atölyesinde, sanayi tipi makineyle veya işçi çalıştırarak işi süreklilik içinde yapan kişi esnaf muaflığından yararlanamaz; mükellef olması gerekir. Bu kişiden gider pusulasıyla alım yapılması işin niteliğini değiştirmez. Doğru yol, kişinin mükellefiyet açtırması ve fatura düzenlemesidir. KDV mükellefi bir fasoncudan alınan fason konfeksiyon hizmetinde alıcı firma KDV tevkifatı yapar (KDV GUT I/C-2.1.3.2.7).
Firmaya bağlı çalışan kişi
İş bir hizmet sözleşmesine dayalı olarak, işçi-işveren ilişkisi içinde yaptırılıyorsa ödeme ücret kabul edilir ve GVK'nın 61, 63, 94, 103 ve 104. maddelerine göre vergilendirilir. Firmanın işyerinde, onun talimatı ve çalışma düzeni içinde, onun makineleriyle yapılan işler gider pusulasıyla belgelenemez; bordro düzenlenir.
Ev İşçiliğinde Muafiyet Şartları (GVK 9/6)
Gelir İdaresi Başkanlığı'nın 24.01.2020 tarihli ve 62030549-120[9-2017/232]-87953 sayılı özelgesine göre, ev hanımlarına yaptırılan işler aşağıdaki şartlar birlikte sağlandığında GVK 9/6 kapsamında esnaf muaflığı içinde değerlendirilir:
- İş, kişinin kendi evinde yapılmalı; ayrı bir işyeri açılmamalıdır.
- Muharrik kuvvet kullanılmamalıdır. Evlerde kullanılan dikiş, nakış, ütü ve benzeri makine ve aletler bu yasağın dışındadır; sanayi tipi veya seri üretim yapabilen makine kullanımı ise muafiyeti ortadan kaldırır.
- Dışarıdan işçi çalıştırılmamalı, iş kişinin kendi el emeğiyle yapılmalıdır.
- Faaliyet, işi veren firmaya bağlılık arz edecek şekilde yürütülmemelidir.
Devamlılık tek başına engel değildir. 5615 sayılı Kanunla GVK'nın 9. maddesindeki "devamlılık" unsuru kaldırılmıştır. Muafiyet kapsamındaki işlerin, gelir ve kurumlar vergisi mükelleflerine bağlılık arz etmeden sürekli yapılması muafiyete engel değildir (GVK Genel Tebliği Seri No: 264). Belirleyici ölçüt bağlılıktır.
Mevzuat ve Oranlar
| Konu | Uygulama | Dayanak |
|---|---|---|
| Belge | Gider pusulası; vergiden muaf esnaftan ve fatura düzenleme yükümlülüğü bulunmayanlardan yapılan alımlar için. En az iki nüsha, karşı tarafın adı soyadı, adresi ve imzasıyla; hizmetin yapıldığı tarihten itibaren en geç 7 gün içinde. Süresinde düzenlenmeyen belge hiç düzenlenmemiş sayılır. | VUK 234, 231 |
| Stopaj: ev işçiliği | %2 9/6 kapsamındaki emtia bedelleri ile bu emtianın imalinde ödenen hizmet bedelleri üzerinden | GVK 94/13-a; 2012/3322 sayılı BKK |
| Stopaj: diğer esnaf muafı | %10 diğer hizmet alımları üzerinden | GVK 94/13-d |
| Stopaj: bir defaya mahsus iş | Yok | GİB özelgesi, 53445970-27-5-89 |
| Beyan | Kesilen vergi, izleyen ayın muhtasar ve prim hizmet beyannamesinde ilgili koduyla (94/13-a veya 94/13-d) bildirilir | GVK 94, 98 |
| KDV | Yok Gider pusulasında KDV hesaplanmaz; vergiden muaf esnafın teslim ve hizmetleri KDV'den istisnadır | KDVK 17/4-a |
| e-Gider Pusulası | Konfeksiyon imalatçıları için genel bir zorunluluk yok; gönüllü geçiş mümkün. 1.1.2026'dan itibaren zorunluluk, ciro şartını sağlayan ve NACE kodu 47 ile başlayan perakendecileri kapsar | 509 Sıra No.lu VUK Genel Tebliği (573 ile değişik) |
Vergi Yükü: Düzenleyen ve Alan Açısından
Aşağıdaki tablo, her bir statüde belgeyi düzenleyen (veya hizmeti satın alan) konfeksiyon firması ile hizmeti veren kişi açısından doğan vergi yükünü gösterir.
| Kişinin durumu | Düzenleyen (konfeksiyon firması) | Alan (hizmeti veren kişi) |
|---|---|---|
| Ev işçiliği (9/6) Gider pusulası · %2 | %2 keser, muhtasarla beyan edip öder. Brüt tutarı gider yazar. KDV ve SGK yükü yoktur. | %2 nihai vergidir. Beyanname, KDV ve defter yükümlülüğü yoktur. |
| Diğer esnaf muafı Gider pusulası · %10 | %10 keser (94/13-d), muhtasarla beyan edip öder. Brüt tutarı gider yazar. KDV yoktur. | %10 nihai vergidir. Gelir vergisinden muaftır, teslim ve hizmetleri KDV'den istisnadır. |
| Bir defaya mahsus iş Gider pusulası · stopaj yok | Stopaj sorumluluğu yoktur. Brüt tutarı gider yazar. KDV yoktur. | Kesinti yapılmaz. Kazancın vergilendirilmesi genel hükümlere göre kişinin kendi sorumluluğundadır. |
| Sürekli, kayıtlı değil Fatura gerekir | Fatura almalı; fason konfeksiyon işinde KDV tevkifatı yapar. Gider pusulasıyla belgeleme incelemede belge düzeni ve KDV tevkifatı riski doğurur. | Gelir vergisi ve KDV mükellefi olması gerekir. Re'sen mükellefiyet tesisi, geriye dönük vergi ve ceza riski taşır. |
| Firmaya bağlı çalışan Bordro | Ücret stopajı (tarife), damga vergisi ve SGK işveren payı; ücret gider yazılır. | Ücret geliri; asgari ücret istisnası düşülerek vergilendirilir, SGK işçi payı ödenir. |
Gider pusulasıyla belgelenen üç durumda kesilen stopaj, düzenleyen firma için ayrı bir maliyet değildir; karşı taraf adına yapılan bir tahsilattır. Firma brüt tutarın tamamını gider yazar ve kurumlarda %25, şahıs işletmelerinde %15–%40 dilim oranında vergi tasarrufu sağlar.
Sayısal Örnek
Bir konfeksiyon anonim şirketinin 100.000 TL brüt tutarlı bir imalat hizmeti aldığını ve %25 oranında kurumlar vergisine tabi olduğunu varsayalım. Gider pusulasıyla belgelenen üç durum şöyle karşılaştırılır:
| Kalem | Ev işçiliği %2 (TL) | Diğer muaf %10 (TL) | Bir defaya mahsus, stopajsız (TL) |
|---|---|---|---|
| Gider pusulası brüt tutarı | 100.000,00 | 100.000,00 | 100.000,00 |
| Gelir vergisi stopajı | (2.000,00) | (10.000,00) | — |
| Kişiye net ödeme | 98.000,00 | 90.000,00 | 100.000,00 |
| Firmanın gider yazdığı tutar | 100.000,00 | 100.000,00 | 100.000,00 |
| Kurumlar vergisi tasarrufu (%25) | (25.000,00) | (25.000,00) | (25.000,00) |
| Firmanın vergi sonrası net maliyeti | 75.000,00 | 75.000,00 | 75.000,00 |
| Kişinin ele geçen tutarı | 98.000,00 | 90.000,00 | 100.000,00 |
Brüt tutar üzerinden anlaşıldığında stopaj oranı firmanın maliyetini değiştirmez; üç durumda da 100.000 TL'lik hizmet, vergi tasarrufu sonrası 75.000 TL'ye mal olur.
Stopaj kişinin hak edişinden düşülür: ev işçiliğinde 98.000 TL, diğer esnaf muafında 90.000 TL ele geçer. Bir defaya mahsus işte 100.000 TL'nin tamamı ödenir, vergilendirme kişiye kalır.
Net tutar üzerinden anlaşma: Kişiye 100.000 TL net ödenmesi kararlaştırılmışsa brüt tutar %2'lik durumda 100.000 ÷ 0,98 = 102.040,82 TL, %10'luk durumda 100.000 ÷ 0,90 = 111.111,11 TL olur. Bu durumda stopajı fiilen firma üstlenir; gider pusulasına brüt tutar yazılır.
Riskler ve Dikkat Edilecekler
Ücret sayılma riski
İnceleme açısından en önemli risk, gider pusulasıyla belgelenen ilişkinin aslında bir hizmet akdi olduğunun tespit edilmesidir. İki yapı arasındaki fark şöyledir:
| Konu | Gider pusulası (9/6) | Hizmet akdi var (ücret) |
|---|---|---|
| Belge | Gider pusulası | Ücret bordrosu |
| Gelir vergisi | %2 nihai stopaj | Gelir vergisi tarifesi (%15–%40), asgari ücret istisnası düşülerek |
| Damga vergisi | Ücret damga vergisi doğmaz | Ücret üzerinden damga vergisi, asgari ücret istisnası düşülerek |
| SGK | İşveren prim yükümlülüğü yok | İşçi ve işveren hissesi primler, işe giriş bildirgesi |
| Geriye dönük sonuç | — | Eksik stopaj tarhiyatı, vergi ziyaı cezası, SGK idari para cezaları ve gecikme zammı |
Kayıtsız sürekli faaliyet
İşi sürekli yapan ve mükellef olması gereken bir kişiden gider pusulasıyla alım yapılması, incelemede kişi adına re'sen mükellefiyet tesisine ve firma açısından belge düzeninin sorgulanmasına yol açabilir. Fason konfeksiyon hizmetinde yapılması gereken KDV tevkifatının yapılmamış olması da ayrıca gündeme gelir. Düzenli çalışılan kişilerle iş ilişkisine başlamadan önce mükellefiyet açtırılmasını sağlamak en güvenli yoldur.
Bir defaya mahsus nitelik
Stopajsız gider pusulası, işin gerçekten tek seferlik olmasına dayanır. Aynı kişiye tekrar tekrar iş verilmesi bu niteliği zayıflatır; kişi bu durumda ya 9/6 şartlarını taşıyor (%2) ya da mükellef olması gereken bir faaliyet yürütüyordur.
Belge düzeni ve süre: Gider pusulası en az iki nüsha düzenlenmeli; işin tanımı, miktarı, brüt tutar, stopaj ve net tutar ile karşı tarafın adı soyadı, adresi ve imzası belgede yer almalıdır. 7 günlük süre içinde düzenlenmeyen belge hiç düzenlenmemiş sayılır ve VUK 353/1 özel usulsüzlük cezasına konu olur; 2026'da ilk tespitte 17.000 TL'dir (588 Sıra No.lu VUK Genel Tebliği), sonraki tespitlerde artar. Ödeme banka, ödeme kuruluşu veya PTT aracılığıyla yapılır ve bu kurumların düzenlediği dekont gider pusulasında bulunması gereken bilgilerin tamamını içerirse ayrıca gider pusulası düzenlenmez; dekont bu bilgileri, özellikle stopaj tutarını taşımıyorsa gider pusulası düzenlenmelidir.
e-Gider Pusulası bildirimi
Konfeksiyon imalatçıları bugün itibarıyla e-Gider Pusulası zorunluluğu kapsamında değildir. Ancak Gelir İdaresi, riskli veya vergiye uyum düzeyi düşük bulduğu mükelleflere en az üç ay süre vererek geçiş zorunluluğu getirebilir. Böyle bir bildirim almış firmanın kâğıt gider pusulası düzenlemesi de VUK 353/1 kapsamında cezalandırılır.
İnternetten de satış yapan ev işçileri
GVK 9/6 kapsamındaki kişi kendi ürettiği ürünleri internet üzerinden de satıyorsa, 2026 yılı için bu satışların 396.360 TL'yi (yıllık brüt asgari ücret) aşması halinde muafiyet izleyen yıl başından itibaren kaybedilir. Muafiyetini kaybeden kişi mükellef olacağından, firmanın bu kişiden fatura alması gerekir.
Kontrol Listesi
Statü tespiti
- Firmaya bağlı, talimat altında çalışmıyor
- Vergi mükellefiyeti olmadığı teyit edildi
- 9/6 şartları veya başka bir muafiyet belgelendi
- İşin tek seferlik mi sürekli mi olduğu belirlendi
Belge
- İki nüsha, imzalı gider pusulası
- Brüt, stopaj ve net tutar ayrı gösterildi
- 7 gün içinde düzenlendi
- e-Gider Pusulası bildirimi kontrol edildi
Ödeme ve beyan
- Ödeme banka veya PTT aracılığıyla yapıldı
- Stopaj doğru oranda kesildi: %2, %10 veya yok
- Muhtasarda doğru kodla beyan edildi
- Gider kaydı brüt tutarla yapıldı
Sonuç
Mükellefiyeti olmayan birinden konfeksiyon imalatına yönelik hizmet alırken ilk iş, kişinin statüsünü doğru tespit etmektir. Evde el emeğiyle çalışan kişide gider pusulası ve %2, diğer esnaf muaflarında %10 stopaj uygulanır; işi bir defaya mahsus yapan kişiden stopaj kesilmez. Bu üç durumda firma brüt tutarın tamamını gider yazar ve stopaj oranı, brüt anlaşmada firmanın maliyetini değiştirmez.
İşi sürekli yapan ama kayıtlı olmayan kişide gider pusulası yeterli değildir; mükellefiyet ve fatura gerekir. Firmaya bağlı çalışan kişiye yapılan ödeme ise ücrettir ve bordroyla belgelenir. Statü tespitinin belgelenmesi, gider pusulasının 7 gün içinde eksiksiz düzenlenmesi ve ödemenin banka üzerinden yapılması, olası bir incelemede en güçlü dayanaktır.
Fason ve ev işçiliği alımlarınızın belgelendirmesini birlikte gözden geçirelim.
Ücretsiz Ön GörüşmeYasal Uyarı: Bu makalede yer alan bilgiler yalnızca genel bilgilendirme amaçlıdır ve profesyonel vergi, hukuk veya muhasebe tavsiyesi teşkil etmez. Bu içerikteki bilgilere dayanılarak yapılan işlemlerden doğabilecek zararlardan yazar veya şirketimiz sorumlu tutulamaz.


