
 Makale
Yurt İçi Asgari Kurumlar Vergisinde 2026 Güncellemeleri: Yatırıma Katkı ve Yeni İndirimler
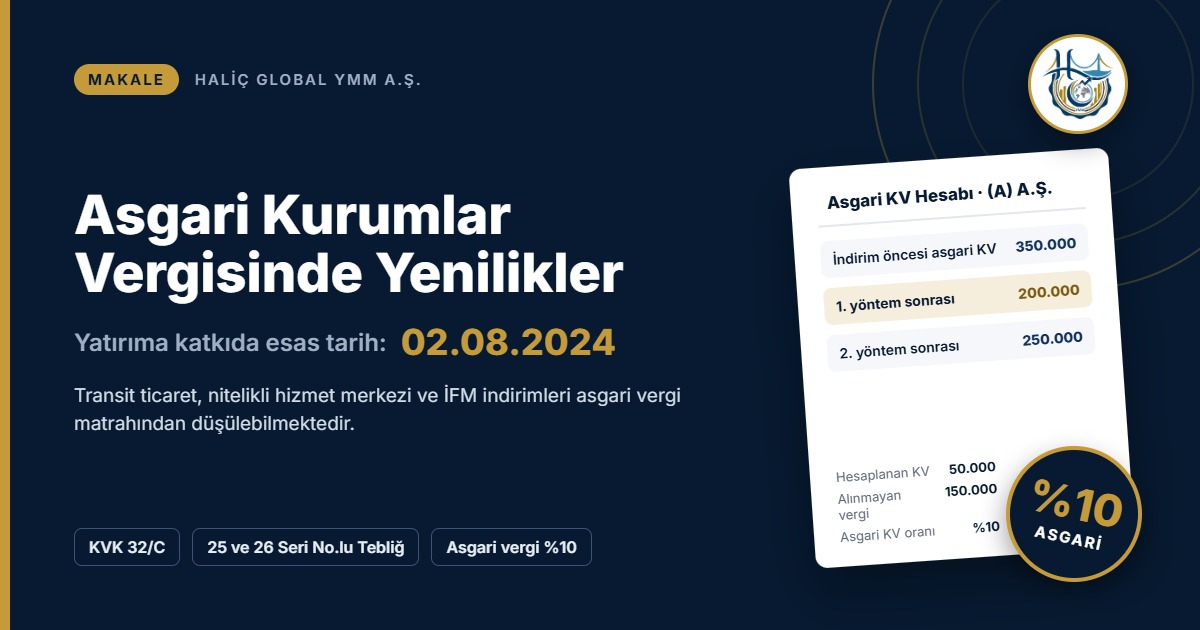
25 Seri No.lu Kurumlar Vergisi Genel Tebliği uyarınca asgari kurumlar vergisinden indirilecek yatırıma katkı tutarı, 2 Ağustos 2024 tarihinden önce teşvik belgesinde kayıtlı yatırım tutarı esas alınarak hesaplanmaktadır; bu tarihten sonra revize yoluyla eklenen tutarlar asgari vergiyi azaltmamaktadır. Kullanılan alınmayan vergi bakımından mükellef iki yöntemden birini seçebilmektedir. 26 Seri No.lu Tebliğ ise 7582 sayılı Kanuna paralel olarak transit ticaret, nitelikli hizmet merkezi ve İstanbul Finans Merkezi indirimlerinin 2026 yılından itibaren asgari vergi matrahından düşülebileceğini açıklamıştır.
1. Giriş
7524 sayılı Kanunla Kurumlar Vergisi Kanunu'na (KVK) eklenen 32/C maddesi, 2025 ve izleyen dönemlerde hesaplanan kurumlar vergisinin, indirim ve istisnalar düşülmeden önceki kurum kazancının %10'undan az olamayacağını öngörmektedir. Maddede ayrıca, vergi yükü doğurmaması amaçlanan bazı istisna ve indirimlerin asgari vergi matrahından düşülebileceği ve 2 Ağustos 2024 tarihinden önce alınmış teşvik belgelerine ilişkin yatırıma katkı tutarlarının asgari vergiden indirilebileceği düzenlenmektedir.
2026 yılında yayımlanan iki tebliğ bu çerçeveyi iki noktada açıklığa kavuşturmuştur. 24 Mayıs 2026 tarihli 25 Seri No.lu Tebliğ, revize edilen teşvik belgelerinde yatırıma katkı tutarının nasıl hesaplanacağını örnekle açıklamıştır. 4 Temmuz 2026 tarihli 26 Seri No.lu Tebliğ ise asgari vergi matrahından düşülebilen indirimlerin listesini güncellemiştir.
- Teşvik belgesinin 2 Ağustos 2024 tarihinden sonra revize edilmesi hâlinde yatırıma katkı tutarının hangi kısmı asgari vergiden düşülebilmektedir?
- Kullanılan alınmayan vergi iki havuz arasında nasıl dağıtılmaktadır?
- Hangi yeni indirimler asgari vergi matrahını azaltmaktadır?
- 2025 yılı beyannamesinin Tebliğe uygun olmaması hâlinde hangi yola başvurulmalıdır?
2. 2026 değişiklikleri
| Düzenleme | Dayanak | Tebliğ bölümü | Uygulama |
|---|---|---|---|
| Asgari vergi oranı | KVK 32/C | 32.5 | %10 2025 ve izleyen dönemler |
| Yatırıma katkı tutarının asgari vergiden indirimi | KVK 32/C | 32.5.7 (Seri 25) | Yalnızca 2.8.2024 öncesi belgede kayıtlı yatırım tutarı |
| Transit ticaret, nitelikli hizmet merkezi ve İFM indirimleri | KVK 32/C-2(b); 7582 md. 9 | 32.5.5 (Seri 26) | 2026 dönemi kazançlarından itibaren matrahtan düşülmesi |
| Nakdi sermaye artırımı indiriminde dördüncü geçici dönem | KVK 10/1-ı | 10.6.5.1 (Seri 25) | Dördüncü geçici dönemde de uygulanabileceğinin açıklanması |
3. Yatırıma katkı tutarı
İndirimli kurumlar vergisi uygulanan yatırımlarda, KVK 32/A uyarınca alınmayan vergi yatırıma katkı tutarından düşülerek izlenmektedir. Asgari vergi uygulamasında bu tutarın asgari vergiden indirilmesine yalnızca 2 Ağustos 2024 tarihinden önce mevcut olan teşvik belgeleri için izin verilmektedir.
Tebliğ uyarınca belgenin 2 Ağustos 2024 tarihinden önce alınmış olması tek başına yeterli değildir. Bu tarihten sonra yapılan revizelerle artan yatırım tutarına isabet eden yatırıma katkı tutarı asgari vergiden düşülememektedir. Belgeyi bu tarihten önce alıp sonradan revize ettiren mükellefler, kullanılan alınmayan vergiyi aşağıdaki iki yöntemden biriyle belirleyebilmektedir:
- 1. yöntem: Alınmayan verginin tamamı, 2 Ağustos 2024 öncesi belgeye göre hesaplanan yatırıma katkı tutarından düşülmektedir.
- 2. yöntem: Alınmayan vergi, revize öncesi ve sonrası yatırıma katkı tutarlarının birbirine oranına göre paylaştırılmakta; revize sonrasına isabet eden kısım asgari vergiden indirilememektedir.
4. Tebliğ örneğinin adım adım incelenmesi
2.8.2024 öncesi yatırım tutarı 10.000.000 TL, yatırıma katkı oranı %30'dur; bu durumda katkı tutarı 3.000.000 TL olarak hesaplanmaktadır. Yatırım tutarı sonradan revizeyle 15.000.000 TL'ye yükselmiş; ek katkı tutarı 1.500.000 TL, toplam katkı tutarı 4.500.000 TL olmuştur. 2025 öncesinde 500.000 TL kullanılmıştır.
Ticari kâr 3.000.000 TL, kanunen kabul edilmeyen giderler (KKEG) 500.000 TL, nakdi sermaye artırımı indirimi 2.700.000 TL ve matrah 800.000 TL'dir. Matrahın 750.000 TL'lik kısmı %5 indirimli orana, 50.000 TL'lik kısmı ise %25 genel orana tabidir.
| Hesap kalemi | İşlem | Tutar |
|---|---|---|
| Teşvik nedeniyle alınmayan vergi | 750.000 × %20 | 150.000 TL |
| İndirimli orana tabi matrahın vergisi | 750.000 × %5 | 37.500 TL |
| Genel orana tabi matrahın vergisi | 50.000 × %25 | 12.500 TL |
| Hesaplanan kurumlar vergisi | 37.500 + 12.500 | 50.000 TL |
| İndirim öncesi asgari vergi | (3.000.000 + 500.000) × %10 | 350.000 TL |
Not: Örnekte 2.700.000 TL tutarındaki nakdi sermaye artırımı indirimi kurumlar vergisi matrahını azaltmakta, ancak asgari vergi matrahını azaltmamaktadır; asgari vergi, ticari kâr ile KKEG toplamı üzerinden hesaplanmaktadır. Bu nedenle asgari vergi, hesaplanan vergiyi belirgin biçimde aşmaktadır. 25 Seri No.lu Tebliğ ayrıca nakdi sermaye artırımı indiriminin dördüncü geçici vergilendirme döneminde de uygulanabileceğini 10.6.5.1 bölümüne işlemiştir.
5. İki yöntemin karşılaştırılması
| Kalem | 1. yöntem | 2. yöntem |
|---|---|---|
| 2.8.2024 öncesi katkıya isabet eden alınmayan vergi | 150.000 TL | 100.000 TL |
| Revize sonrası katkıya isabet eden alınmayan vergi | 0 TL | 50.000 TL |
| Asgari vergi (350.000 TL'den indirim sonrası) | 200.000 TL | 250.000 TL |
| Ödenecek kurumlar vergisi (hesaplanan 50.000 TL'den yüksek olan) | 200.000 TL | 250.000 TL |
| Kalan 2.8.2024 öncesi yatırıma katkı tutarı | 2.350.000 TL | 2.400.000 TL |
Cari dönemin vergisi 50.000 TL daha düşük olmaktadır. Buna karşılık asgari vergiden düşülebilen havuz daha hızlı tükenmektedir.
Cari dönemde 50.000 TL fazla vergi ödenmekte, ancak gelecek dönemlerde asgari vergiden düşülebilecek havuzda 50.000 TL daha fazla tutar kalmaktadır.
Her iki yöntemde de 2025 döneminde kullanılan toplam yatırıma katkı tutarı 150.000 TL'dir. Hangi yöntemin avantajlı olduğu, kurumun izleyen yıllarda asgari vergi pozisyonunda kalıp kalmayacağına ve paranın zaman değerine bağlı bulunmaktadır.
6. Matrahtan düşülebilen yeni indirimler
7582 sayılı Kanunun 9'uncu maddesi, KVK 32/C-2(b) bendindeki atfı "(g), (h), (i) ve (j)" şeklinde genişletmiştir. 26 Seri No.lu Tebliğ de 32.5.5 bölümünü bu doğrultuda güncellemiştir. Bu suretle aşağıdaki indirimler 2026 dönemi kazançlarından itibaren asgari vergi matrahından düşülebilmektedir:
- Yurt dışından satın alınan malların Türkiye'ye getirilmeksizin yurt dışında satışı ve yurt dışındaki alım satımlara aracılık kazancı indirimi (KVK 10/1-i),
- Nitelikli hizmet merkezlerinin yurt dışından elde ettiği kazanç indirimi (KVK 10/1-j),
- İstanbul Finans Merkezi'nde finansal hizmet ihracından elde edilen kazanç indirimi.
Yurt dışından elde edilen kazanç 2.000.000 TL, %95 indirim tutarı 1.900.000 TL, matrah 100.000 TL ve hesaplanan vergi 25.000 TL'dir. Asgari vergi matrahı 100.000 TL olduğundan asgari vergi 10.000 TL olarak hesaplanmakta; ödenecek vergi 25.000 TL olmaktadır.
Asgari vergi matrahı 2.000.000 TL olarak kalacak ve asgari vergi 200.000 TL'ye ulaşacaktı. Bu durumda indirimin sağladığı avantaj büyük ölçüde ortadan kalkacaktı.
7. Uygulama yolları
| Durum | Dayanak | Süre / yer | Dikkat edilecek husus |
|---|---|---|---|
| 2025 beyanında revize sonrası katkının asgari vergiden düşülmüş olması | KVK 32/C; Tebliğ 32.5.7; VUK 371 | Vergi dairesine düzeltme beyannamesi; inceleme veya takdir sevkinden önce | Pişmanlıkla verilen beyannamede verginin pişmanlık zammıyla birlikte 15 gün içinde ödenmesi |
| Yöntem seçimi | Tebliğ 32.5.7 | Yıllık beyanname | Seçilen yönteme ilişkin hesap tablosunun ve gerekçenin dosyada saklanması |
| Transit, NHM ve İFM indirimleri | KVK 32/C-2(b) | 2026 dönemi beyanları; üçüncü geçici dönem için son gün 17 Kasım 2026 | Asgari vergi matrahından, beyandaki indirim tutarıyla aynı tutarın düşülmesi |
| Havuzların izlenmesi | KVK 32/A, 32/C | Her dönem | 2.8.2024 öncesi ve sonrası katkı tutarlarının ayrı ayrı izlenmesi |
8. Kontrol listesi
Teşvik belgesi
- 2.8.2024 öncesi yatırım tutarının tespiti
- Revize tarihlerinin ve artışların listelenmesi
- İki havuzun kalan tutarlarının hesaplanması
Asgari vergi hesabı
- Matraha giren ve girmeyen kalemlerin ayrıştırılması
- Yeni indirimlerin matrahtan düşülmesi
- Hesaplanan vergiyle karşılaştırma yapılması
Geçmiş dönem
- 2025 beyannamesinin Tebliğe göre yeniden kontrolü
- Gerektiğinde pişmanlık seçeneğinin değerlendirilmesi
- Yöntem tercihinin belgelendirilmesi
9. Sonuç
Asgari kurumlar vergisinden yalnızca 2 Ağustos 2024 öncesi teşvik belgesinde kayıtlı yatırıma isabet eden yatırıma katkı tutarı düşülebilmektedir. Revize edilen belgelerde iki yöntemden birinin seçilmesi, cari yılın vergisi ile gelecek yıllarda kullanılabilecek havuz arasında bir tercih anlamına gelmektedir.
Transit ticaret, nitelikli hizmet merkezi ve İFM indirimlerinin 2026 yılından itibaren asgari vergi matrahından da düşülebilmesi ise bu indirimlerin fiilî bir vergi avantajına dönüşmesini sağlamaktadır. 2025 yılı beyannamesinin yeni açıklamalar ışığında gözden geçirilmesi önerilmektedir.
Asgari kurumlar vergisi ve teşvik belgesi hesaplamalarının değerlendirilmesi için lütfen ön görüşme talep ediniz.
Ücretsiz Ön GörüşmeYasal Uyarı: Bu makalede yer alan bilgiler yalnızca genel bilgilendirme amaçlıdır ve profesyonel vergi, hukuk veya muhasebe tavsiyesi teşkil etmez. Bu içerikteki bilgilere dayanılarak yapılan işlemlerden doğabilecek zararlardan yazar veya şirketimiz sorumlu tutulamaz.


